不是先持仓再等市场证明你对,而是市场先证明你对,你才配继续持仓
siwuran 1 周,5 日前
《华尔街幽灵》第三章 规则一:只持有正确的仓位
当你说“假设”时,你告诉我基于某些事实的可能性存在,我必须承认这个可能性的存在,并为这个可能性作好准备。你所说的交易的意外的一面是指它本来发生的可能性并不大。是吗?
幽灵:这真的很简单。在理解了我们的对话后,交易者对我们的规则应该有更清晰的认识。我不希望大家有任何误解。
律师通常不是以“假设”的方式工作的。他们会这样询问某个人:“这张照片中的人是谁?”当被告知是被告时,他们的第二个问题是:“在拍这张照片时你在那里吗?”在他们的眼里,这是正确的信息收集方法。但是,作为交易员,你必须有合适的假设,因为你不可能预知市场每天将如何变化。
在多数情况下,交易对我们来讲不是一个有优势的游戏,这也就是我们必须在交易中使用假设的原因。
在建仓和清仓时我们有交易执行成本,或者要承担滑移价差(译注:期望执行价格和实际执行价格的差别),交易佣金将从你的资本金中扣除。市场在很多时间内处于一个不可预测的模式中。短期和长期趋势的确存在,但不是所有时间内价格都在按趋势运动。
正确的持仓方法是,当仓位被证明正确的时候你才持有。要让市场告诉你,你的交易是正确的,而永远不要等它提醒你是错误的。你,作为一个好交易员,必须站在控制者的位置上。当你的交易结果变坏时,你必须能彻底明白并告诉自己这一点。
当你的交易处于正确的方向时,市场会告诉你这点,你需要做的只是牢牢持仓。多数人所做的却与此相反,他们是等市场告诉他们交易错了的时候才止损清仓。想想这个问题。如果你不是自己系统地清除那些未被证明正确的仓位,而等市场来告诉你:你的交易是错误的,这时候,你的风险就要高出很多。
在我们开始谈论规则一之前,我先给你举个例子。今天,你根据你的交易计划,开盘后在6.30美元处卖空大豆,如果你的仓位没有被证明是正确的,你必须清除这个仓位,从而降低你的风险。根据你的计划,你自己应该知道什么是“正确”的。
比如说,你认为大豆价格会在开盘后第一个小时内下跌5—8美分,你就有投机机会。但是,它实际下跌却不足3美分。所以,你在6.29美元处清仓。虽然这次交易有1美分的利润,但并不能证明这是一个好的交易。然而,你的清仓却是一个好动作,因为你没有等市场来告诉你这个交易是错误的。
如果你等待市场来告诉你这笔交易是错误的,你总是要付出更高的代价。你的止损位置未必是你可以执行平仓的位置,比如你想在6.42美元处止损,但你也许要在6.45美元处才能平仓。让市场来告诉你交易是正确的,然后才持仓。换句话说,交易是“失败者”游戏,而不是“胜利者”游戏(译注:交易不是一个优势游戏,如果你没有被证明是胜利者,你就是一个失败者)。
你当然不想拥有一个永远不能被证明正确的仓位。但是,如果你要等市场告诉你这个仓位是错误的,你也许需要很长时间,这也导致更高的风险。我们在这本书的后面会继续澄清这些问题。
现在我给出规则一:
在一个像交易这样的失败者游戏中,我们在与大众相敌对的立场开始游戏,直到被证明正确以前,我们假定我们是错的(我们不假定我们是正确的,直到被证明错了)。
在市场证明我们的交易是正确的以前,已建立的仓位必须不断减少和清除(我们让市场去证明正确的仓位)。
非常重要的一点是,你必须理解我所说的平仓原则:当仓位未被证明正确的时候我们就平仓,我们没有时间等待市场证明自己做错才去平仓。
我在这里所说的操作方法同大多数交易者的想法有很大的差别。市场可能没有证明仓位是正确的,同时也非常有可能并没证明它是错误的。如果你等待,希望市场最终证明你是正确的,你可能会浪费时间、金钱和精力,因为你的交易可能是错的。
如果交易没有被证明是正确的,就要尽早平仓。等待一笔交易被证明是错的,会产生更大的价格滑动,因为在那个时候,每一个人都已经获得了相同的市场信息。
这个策略的另外一个好处是,当市场没有证明你是正确的时候,你总是会毫不犹豫地采取行动。大多数交易者却做着相反的事情,他们毫无作为,直到止损平仓,在那个时候,已经不是他们自己主动去清仓,而是市场迫使他们清仓。
你的思维方式应该是这样:当你的交易正确时,你可以什么也不做;而
> 说明:原文末尾句子被书页截断。
如果你需要,我可以帮你提炼**规则一核心要点笔记**。用再用详细通俗易懂的语言来解释“我们开始谈论规则一之前,我先给你举个例子。今天,你根据你的交易计划,开盘后在 6.30 美元处卖空大豆,如果你的仓位没有被证明是正确的,你必须清除这个仓位,从而降低你的风险。根据你的计划,你自己应该知道什么是 “正确” 的。
比如说,你认为大豆价格会在开盘后第一个小时内下跌 5—8 美分,你就有投机机会。但是,它实际下跌却不足 3 美分。所以,你在 6.29 美元处清仓。虽然这次交易有 1 美分的利润,但并不能证明这是一个好的交易。然而,你的清仓却是一个好动作,因为你没有等市场来告诉你这个交易是错误的。
如果你等待市场来告诉你这笔交易是错误的,你总是要付出更高的代价。你的止损位置未必是你可以执行平仓的位置,比如你想在 6.42 美元处止损,但你也许要在 6.45 美元处才能平仓。让市场来告诉你交易是正确的,然后才持仓。换句话说,交易是 “失败者” 游戏,而不是 “胜利者” 游戏(译注:交易不是一个优势游戏,如果你没有被证明是胜利者,你就是一个失败者)。”这一段内容的核心策略
这段大豆例子的核心策略,可以一句话概括:
**建仓后,不要等市场证明你“错了”才跑;只要市场没有按你的计划证明你“对了”,就要主动减仓或清仓。持仓的前提是“已被证明正确”,而不是“还没被证明错误”。**
下面用通俗的话拆开讲。
### 1. 开仓前,先定义什么叫“正确”
例子中,交易计划是:在 6.30 美元卖空大豆,预期开盘后第一个小时内下跌 5—8 美分。
这就是一个事先定好的“正确标准”:
- 方向:下跌;
- 时间:第一个小时内;
- 幅度:至少跌 5—8 美分,才算市场证明这笔空单是对的。
注意,这个“正确”不是“我觉得会跌”,而是**可观察、可验证的市场表现**。规则一要求你自己知道:什么情况出现,才算市场证明我正确。
### 2. 市场没达到“正确标准”,即使没亏、甚至小赚,也要清仓
实际走势只跌了不足 3 美分,没有达到计划中的 5—8 美分。
所以,虽然价格从 6.30 跌到 6.29,卖空有 1 美分利润,但这笔交易**没有被证明是正确的**。于是他在 6.29 美元清仓。
关键点在这里:
赚钱不等于做对。
这笔交易有利润,但没有按计划证明“空头逻辑成立”,所以它不是一个被市场证明的好仓位。清仓不是因为它错了,而是因为它“没有被证明对”。
这就是规则一最反直觉的地方:
大多数人想的是“没亏就先拿着,等错了再止损”;
幽灵想的是“没被证明对,就不要拿,先退出”。
### 3. 不要等市场证明你错了才止损
例子说,如果你等市场告诉你“这笔交易错了”,代价通常更高。比如你想在 6.42 美元止损,但真正能平仓的价格可能是 6.45 美元。
这叫滑点:你计划亏 12 美分,实际可能亏 15 美分甚至更多。
而且等到市场明显证明你错时,很多人已经看到同样的信息,大家可能都在跑,流动性变差,成交更不利。
所以,**等错误被证明再平仓,是被动、昂贵、慢半拍的做法。**
### 4. 正确姿势:让市场先证明你对,你才继续持有
规则一的逻辑是:
- 开仓后,默认自己可能错;
- 只有市场走出计划中的“正确表现”,才允许继续持有;
- 如果时间到了、幅度没到、走势不符合计划,就主动清仓;
- 不是等亏损扩大、止损触发、市场逼你平仓。
用例子说:
- 计划:一小时内跌 5—8 美分;
- 实际:一小时内只跌不到 3 美分;
- 结论:市场没有证明空单正确;
- 动作:清仓,哪怕赚 1 美分也走。
### 5. “交易是失败者游戏”是什么意思
不是说交易一定亏钱,而是说:**不要默认自己一定对。**
你要先假定仓位可能错,然后让市场用走势证明它是对的。
没有被证明正确的仓位,就是“失败者仓位”,要淘汰掉。
只有被市场证明正确的仓位,才配继续留在账户里。
这跟多数人的做法相反:
- 多数人:开仓后等市场证明我错,才止损;
- 幽灵:开仓后等市场证明我对,才继续持有;没证明对,就清仓。
### 6. 这段例子的操作核心清单
可以提炼成四步:
1. **开仓前定标准**:什么价格、什么时间、什么走势才算“正确”。
2. **开仓后观察验证**:市场有没有在计划时间内走出计划幅度。
3. **未证明正确就处理**:减仓或清仓,不等亏损扩大。
4. **只有证明正确才持有**:市场告诉你对了,你才继续拿。
所以,这段的核心策略不是“如何预测大豆会跌”,而是:
> 把持仓资格交给市场验证。市场没有证明你正确,你就主动退出;不要等到市场证明你错误,才被迫止损。宁可小赚/小亏走掉一个未证明的仓位,也不要让一个未证明的仓位拖成被动大亏。
# 先澄清原文的核心思想
> 原文:一种是每次交易要么赢10%要么输10%,长期来讲你只有10%机会赢钱;另一种:持仓3小时,**只有市场证明正确才继续持有,否则立刻平仓**,长期90%盈利机会。
⚠️ 注意:这句话不是说简单的概率数学,**幽灵想对比两种完全不同的交易模式**:
模式A:**死拿仓位,等市场证明你错了才止损**(传统思路:开仓→设置止损,要么止盈\(+10\%\),要么止损-10%)
模式B:**规则一思路,不等市场证明你错,只要3小时内没有证明正确,直接离场**(不等到亏损扩大)
---
## 模式A:要么\(+10\%\),要么-10%(等止损出场)
假设:每一笔交易,盈亏幅度固定:
盈利:$+10\%$,亏损:$-10\%$
设胜率 = $P$,败率 = $1-P$
期望收益公式:
$$E = P\times(+10\%) + (1-P)\times(-10\%)$$
### ① 如果你胜率50%(对半开)
$$E=0.5\times0.1 + 0.5\times(-0.1)=0$$
期望=0,长期不赚不亏。
### ② 原文说长期只有10%机会赢钱是什么意思?
幽灵这里说的**不是单笔胜率10%**,是:
> 很多人做这种“要么赚10%要么亏10%”的博弈,哪怕50%胜率,资金曲线会因为**盈亏同比例、资金回撤复利效应**,最后**长期存活并盈利的人只有10%**。
举复利例子:连续一赢一亏
本金100元
赚10% → 110
再亏10% → $110\times0.9=99$
> 一赢一亏一轮下来本金变成99,**哪怕胜率50%,资金持续缩水**!
> 这就是关键:**同样百分比的盈利和亏损,复利下是负期望**
> 上涨10%再下跌10% ≠回到原点。
$$1.1 \times 0.9 = 0.99$$
每一轮(一胜一负)资金只剩原来99%。
长期重复这个游戏,绝大多数人资金不断缩水,最后只有极少数(10%)幸运儿能盈利。
👉 这就是原文“长期来讲你有10%的机会赢钱”的底层数学。
---
## 模式B:规则一思路:3小时内,没被市场证明正确,立刻平仓
模式B不再是「要么赚10%,要么亏10%」。
交易分成3种结果:
1. 3小时内市场证明仓位正确 → **持有,拿盈利**
2. 3小时内没有证明正确(但也没有触发大亏损)→ **主动平仓离场,小亏/小赚/保本离场**
3. 少数情况直接反向走坏 → 小止损离场
核心差异:
**模式A是被动等待两种极端结果:大赚10% OR 大亏10%**
**模式B主动砍掉不确定的交易,不让亏损放大,不会等到亏10%才离场**
不再承受同等幅度的亏损。
举例:
- 符合预期(证明正确):持仓,最终\(+10\%\)
- 3小时没证明正确:主动离场,只亏1%(不是等到亏10%)
期望公式:
假设:证明正确的概率50%,盈利\(+10\%\);剩下50%的情况主动离场,仅亏损1%
$$E = 0.5\times 0.10 + 0.5\times(-0.01)=0.05-0.005=4.5\%$$
**单笔期望为正**。
> 这就是幽灵说90%盈利机会的含义:
> 不是单笔交易90%胜率,而是:用规则一的方法,**长期能够保住本金、实现盈利的交易者比例可以达到90%**。
> 因为不再被“盈亏对称复利陷阱”吃掉本金。
---
# 一句话总结两个模型的本质
1. 模式A(等止损,要么\(+10\%\)/-10%):
$1.1\times0.9=0.99$,**50%胜率依然资金慢慢缩水**,长期只有很少人能活下来盈利(10%)。
2. 模式B(规则一:没有证明正确就平仓,限制亏损幅度):
亏损被锁死在很小范围,不会出现大幅度回撤,长期大部分交易者(90%)可以做到盈利。
> 补充提醒:
> 这里幽灵是**比喻性举例**,不是严谨统计学,数字(10%、90%)是用来凸显两种交易哲学巨大差别,不是精确统计结果。
如果你想,我可以再用10轮模拟,分别演算A、B两种策略的资金变化表格,直观看到资金曲线差异。
设定前提说明
本金初始:10000元
✅ 策略A:传统模式 —— 开仓后,等到触发止盈/止损才离场,结果只有两种:盈利+10% 或亏损-10%;胜率50%(随机输赢) 核心坑:赚10%、亏10%是百分比,复利不是归零。一赢一亏一轮:$1.1 \times 0.9 = 0.99$
✅ 策略B:幽灵规则一 —— 持仓3小时,没被市场证明正确就主动平仓 假设:50%机会市场验证正确 → 拿+10%盈利;剩下50%机会没有验证正确,主动离场,只亏1%,绝不等到亏10%
随机序列(10轮,随机输赢顺序:赢、赢、亏、赢、亏、亏、赢、亏、赢、亏)
10轮模拟演算
| 轮次 | 策略A 本金(初始10000) | A本轮结果 | 策略B 本金(初始10000) | B本轮结果 |
|---|---|---|---|---|
| 0 | 10000.00 | 起始资金 | 10000.00 | 起始资金 |
| 1 | $10000 \times 1.1 = \boldsymbol{11000.00}$ | 赢+10% | $10000 \times 1.1 = \boldsymbol{11000.00}$ | 验证正确,+10% |
| 2 | $11000 \times 1.1 = \boldsymbol{12100.00}$ | 赢+10% | $11000 \times 1.1 = \boldsymbol{12100.00}$ | 验证正确,+10% |
| 3 | $12100 \times 0.9 = \boldsymbol{10890.00}$ | 亏-10% | $12100 \times 0.99 = \boldsymbol{11979.00}$ | 未验证正确,离场-1% |
| 4 | $10890 \times 1.1 = \boldsymbol{11979.00}$ | 赢+10% | $11979 \times 1.1 = \boldsymbol{13176.90}$ | 验证正确,+10% |
| 5 | $11979 \times 0.9 = \boldsymbol{10781.10}$ | 亏-10% | $13176.90 \times 0.99 = \boldsymbol{13045.13}$ | 未验证正确,离场-1% |
| 6 | $10781.1 \times 0.9 = \boldsymbol{9702.99}$ | 亏-10% | $13045.13 \times 0.99 = \boldsymbol{12914.68}$ | 未验证正确,离场-1% |
| 7 | $9702.99 \times 1.1 = \boldsymbol{10673.29}$ | 赢+10% | $12914.68 \times 1.1 = \boldsymbol{14206.15}$ | 验证正确,+10% |
| 8 | $10673.29 \times 0.9 = \boldsymbol{9605.96}$ | 亏-10% | $14206.15 \times 0.99 = \boldsymbol{14064.09}$ | 未验证正确,离场-1% |
| 9 | $9605.96 \times 1.1 = \boldsymbol{10566.56}$ | 赢+10% | $14064.09 \times 1.1 = \boldsymbol{15470.50}$ | 验证正确,+10% |
| 10 | $10566.56 \times 0.9 = \boldsymbol{9509.90}$ | 亏-10% | $15470.50 \times 0.99 = \boldsymbol{15315.80}$ | 未验证正确,离场-1% |
结果汇总
- 策略A(等止损,要么+10%/-10%):10轮结束本金 9509.90元
5次赢、5次亏,胜率50%,最终资金反而低于初始本金,这就是百分比复利陷阱。长期持续下去资金会持续缩水。
- 策略B(幽灵规则一,不被验证就小亏离场):10轮结束本金 15315.80元
同样是5次验证成功,5次未验证成功,本金大幅增长。亏损被严格限制,不会出现大幅回撤。
重点解读
- 两个策略单笔成功次数一模一样(5次成功,5次失败),胜率都是50%,但最终收益天差地别。
- 策略A的失败交易,一次性吃掉10%本金;策略B失败交易,仅仅损失1%本金。
- 原文说的「90%盈利机会」不是单笔胜率90%,而是: 采用B思路,不会被单次大亏重创账户,交易者长期存活并盈利的概率大幅提升;而A模式,哪怕50%胜率,长期账户持续衰减,最后只有极少数人能赚钱(书中说10%)。
补充:如果换一组随机顺序(连续先亏2笔)
策略A:10000 → 9000 →8100,连续两次10%亏损,本金直接回撤19%; 策略B:10000 →9900 →9801,连续两次未验证离场,仅仅回撤2%,账户非常抗打击。
要不要我再做一个20轮更长周期的模拟,看看两者差距进一步拉开的效果?
20轮数据已精确计算完毕。同样是 10赢10亏、胜率50%,两条资金曲线的差距会越拉越大。
数据口径:初始本金10000元;策略A=传统模式(赢+10%/亏-10%);策略B=幽灵规则一(验证正确+10%/未验证主动离场仅-1%)。20轮输赢顺序完全相同。
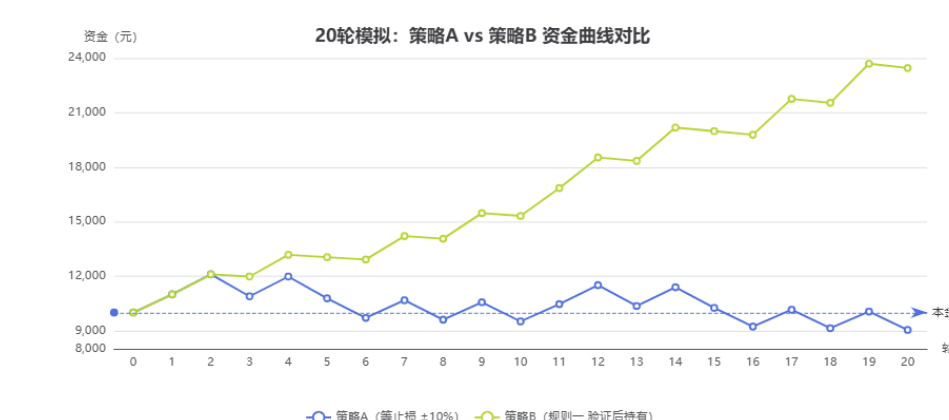
20轮完整对照表
| 轮次 | 结果 | 策略A 资金 | A盈亏 | 策略B 资金 | B盈亏 |
|---|---|---|---|---|---|
| 0 | 初始 | 10,000.00 | — | 10,000.00 | — |
| 1 | 赢 | 11,000.00 | +10% | 11,000.00 | +10% |
| 2 | 赢 | 12,100.00 | +10% | 12,100.00 | +10% |
| 3 | 亏 | 10,890.00 | -10% | 11,979.00 | -1% |
| 4 | 赢 | 11,979.00 | +10% | 13,176.90 | +10% |
| 5 | 亏 | 10,781.10 | -10% | 13,045.13 | -1% |
| 6 | 亏 | 9,702.99 | -10% | 12,914.68 | -1% |
| 7 | 赢 | 10,673.29 | +10% | 14,206.15 | +10% |
| 8 | 亏 | 9,605.96 | -10% | 14,064.09 | -1% |
| 9 | 赢 | 10,566.56 | +10% | 15,470.49 | +10% |
| 10 | 亏 | 9,509.90 | -10% | 15,315.79 | -1% |
| 11 | 赢 | 10,460.89 | +10% | 16,847.37 | +10% |
| 12 | 赢 | 11,506.98 | +10% | 18,532.11 | +10% |
| 13 | 亏 | 10,356.28 | -10% | 18,346.78 | -1% |
| 14 | 赢 | 11,391.91 | +10% | 20,181.46 | +10% |
| 15 | 亏 | 10,252.72 | -10% | 19,979.65 | -1% |
| 16 | 亏 | 9,227.45 | -10% | 19,779.85 | -1% |
| 17 | 赢 | 10,150.19 | +10% | 21,757.84 | +10% |
| 18 | 亏 | 9,135.17 | -10% | 21,540.26 | -1% |
| 19 | 赢 | 10,048.69 | +10% | 23,694.28 | +10% |
| 20 | 亏 | 9,043.82 | -10% | 23,457.34 | -1% |
核心结论
| 指标 | 策略A(等止损) | 策略B(规则一) |
|---|---|---|
| 胜率 | 50%(10赢10亏) | 50%(10次验证成功) |
| 最终资金 | 9,043.82 元 | 23,457.34 元 |
| 总收益率 | -9.56% | +134.57% |
| 最大回撤 | 从12,100跌到9,135(-24.5%) | 从23,694跌到23,457(-1.0%) |
同样的胜率、同样的输赢顺序,唯一区别就是:亏损时你是主动小亏1%离场,还是被动大亏10%等市场通知你错了。 20轮下来,差距不是线性扩大,而是复利级别的分化——策略A在本金线下方震荡,策略B呈稳定上升曲线。这就是幽灵说的"90%盈利机会"的数学本质。
有,而且《孙子兵法》里有一组话,几乎可以把“规则一”原样翻译过来。最贴切的是《形篇》这两句:
> **“昔之善战者,先为不可胜,以待敌之可胜。不可胜在己,可胜在敌。”**
> **“是故胜兵先胜而后求战,败兵先战而后求胜。”**
如果只选一句最生效的,我建议用:
> **“胜兵先胜而后求战,败兵先战而后求胜。”**
这句话几乎就是规则一的反面教材对照。
### 1. “先为不可胜,以待敌之可胜”
翻成交易:
- **先为不可胜**:开仓后先假设自己可能错,仓位没被市场证明正确之前,先减仓、清仓,别让未证明的仓位把自己打成大亏。先保证自己“不被市场打败”。
- **以待敌之可胜**:等市场走出你计划中的“正确表现”,再继续持有。市场证明你对了,你才给仓位“持有资格”。
这正对应幽灵说的:
**不要等市场证明你错了才跑;市场没证明你对,就先退出。先控制风险,再等市场给机会。**
### 2. “不可胜在己,可胜在敌”
翻成交易:
- **不可胜在己**:清不清仓、减不减仓、要不要主动退出,这是你自己能控制的。
- **可胜在敌**:市场给不给你趋势、给不给利润,不由你决定。
所以规则一不是“我要预测对”,而是:
**我先把自己放在不会大亏的位置;能不能赚,等市场证明。**
### 3. “胜兵先胜而后求战,败兵先战而后求胜”
这句最狠,直接对应两种交易者:
- **胜兵先胜而后求战**:等市场证明仓位正确,才继续持有、才加码。先有“胜”的证据,再持有仓位。
- **败兵先战而后求胜**:先建仓,然后等市场给答案;等市场证明错了才止损。先开战,再求胜。
多数交易者做的是后者:
**先买入/卖空,然后祈祷市场证明自己是对的;等到错了才被迫平仓。**
幽灵的规则一是前者:
**先让市场证明正确,才允许仓位继续存在。**
### 4. 还可以补一句《虚实篇》
> **“故善战者,致人而不致于人。”**
翻成交易:
你要主动清仓、主动减仓,做控制仓位的人;不要等市场触发止损,被市场逼着平仓。
规则一里“不要等市场证明你错才平仓”,就是“不致于人”。
### 5. 民间俗语也很贴
- **“不见兔子不撒鹰”**:市场没证明正确,不继续持仓/不加仓。
- **“君子不立危墙之下”**:仓位没被证明正确,就是危墙,先离开。
- **“未虑胜,先虑败”**:开仓先想“如果没证明正确怎么办”,而不是先想赚多少。
### 最精炼的对应公式
可以记成:
> **先为不可胜:未证明正确就清仓;**
> **以待敌之可胜:证明正确才持有;**
> **胜兵先胜而后求战:先有正确证据,再继续持仓;**
> **败兵先战而后求胜:先建仓,再等市场证明错才止损。**
所以,如果只用《孙子兵法》解释规则一,最生效的一句就是:
> **“胜兵先胜而后求战,败兵先战而后求胜。”**
它把幽灵的核心说透了:
**不是先持仓再等市场证明你对,而是市场先证明你对,你才配继续持仓。**